知识库简介
半导体产业链细分市场投资图谱知识库,是 1C9U 蝶动洞察面向「1–2 亿元可投资金如何在芯片全产业链中找到真正能参与的位置」这一真实决策问题,按客户原话点名的材料 / 设备 / 工艺 / 设计 / 工程组织五大产业分工角色逐层拆解的结构化专题资料库。全库收录 739 份 6 页以上专业文档(2026 年新资料 675 份,占 89%),沿用整理完成的三级目录:8 大一级板块、51 个末级分类,其中「半导体高分子材料」是全库唯一展开到三级的重点方向;配套 3 份原创投资决策研究、8 组行业核心问答、4 张重点报告实拍截图、可一键复制的分享短链,以及按「页数优先 + 时间新优先」排序的完整资料目录。
一、这个知识库解决的是什么问题
需求起点是一位手里有 1–2 亿元、想「自己搞个厂」的投资人:钱不够建晶圆厂,但又不想只做财务性跟投;希望把整条产业链从材料、工艺等角度「拆到很细很细」,看清有哪些产业分工角色、哪些环节还有参与空间,并特别点名「半导体用高分子材料可以深入一点」。这不是一份行业科普能回答的问题,它需要同时具备三层证据:产业链每个角色的技术边界与国产化率、每个细分赛道的资本门槛与验证周期、以及一级市场真实的估值与退出口径。
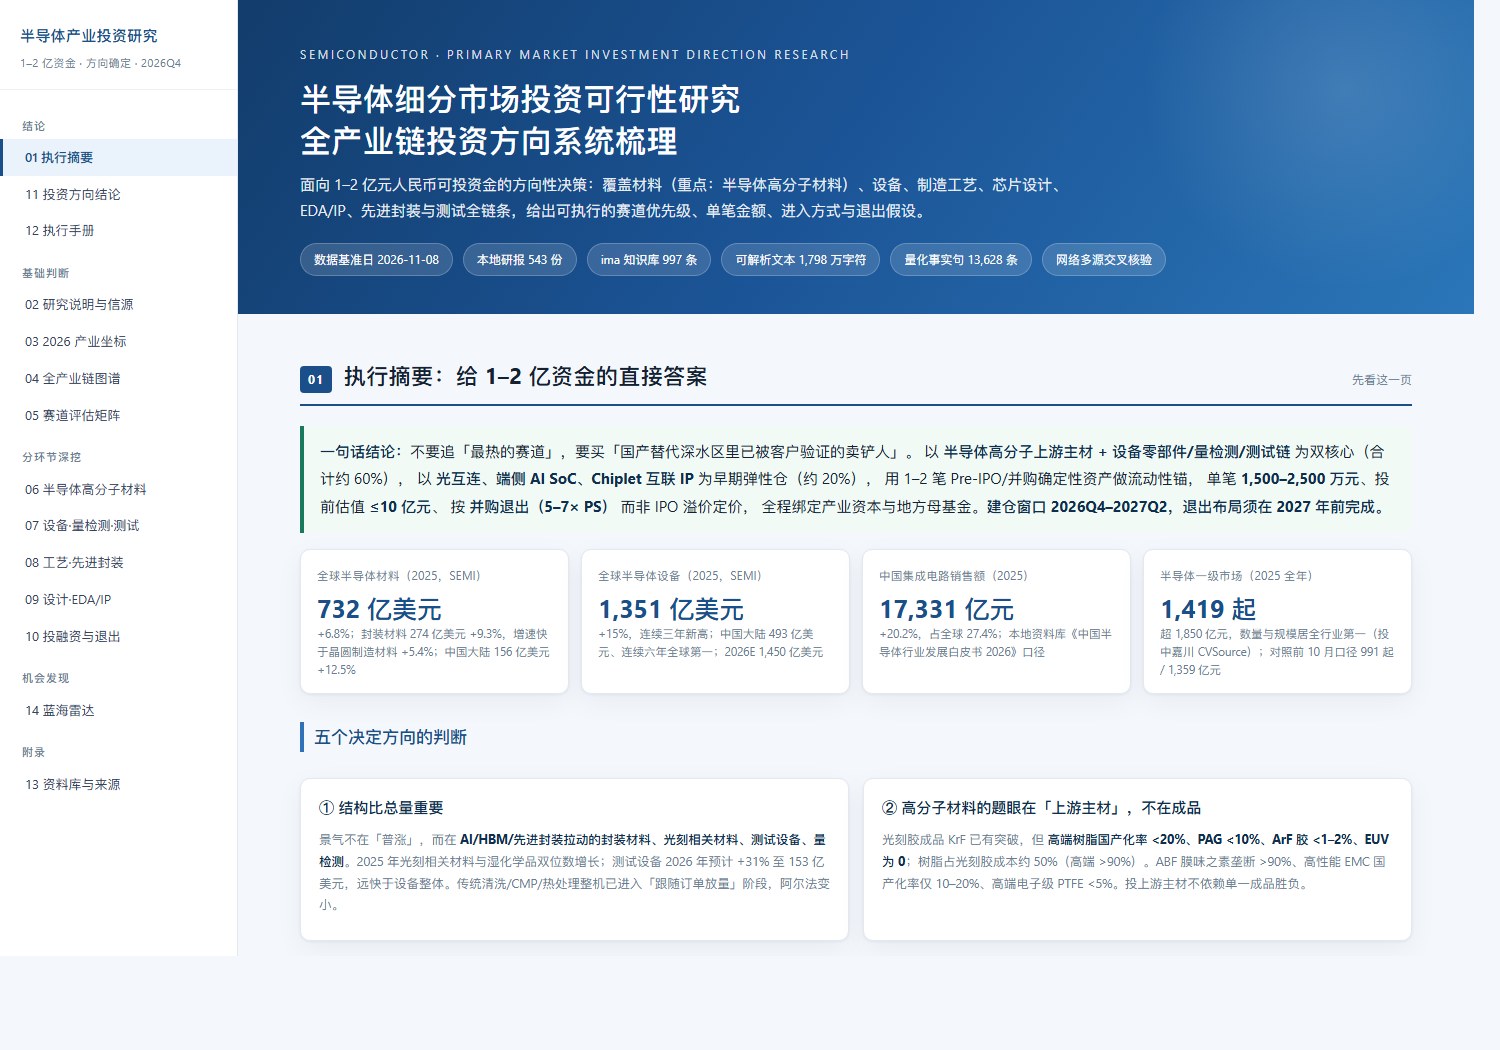
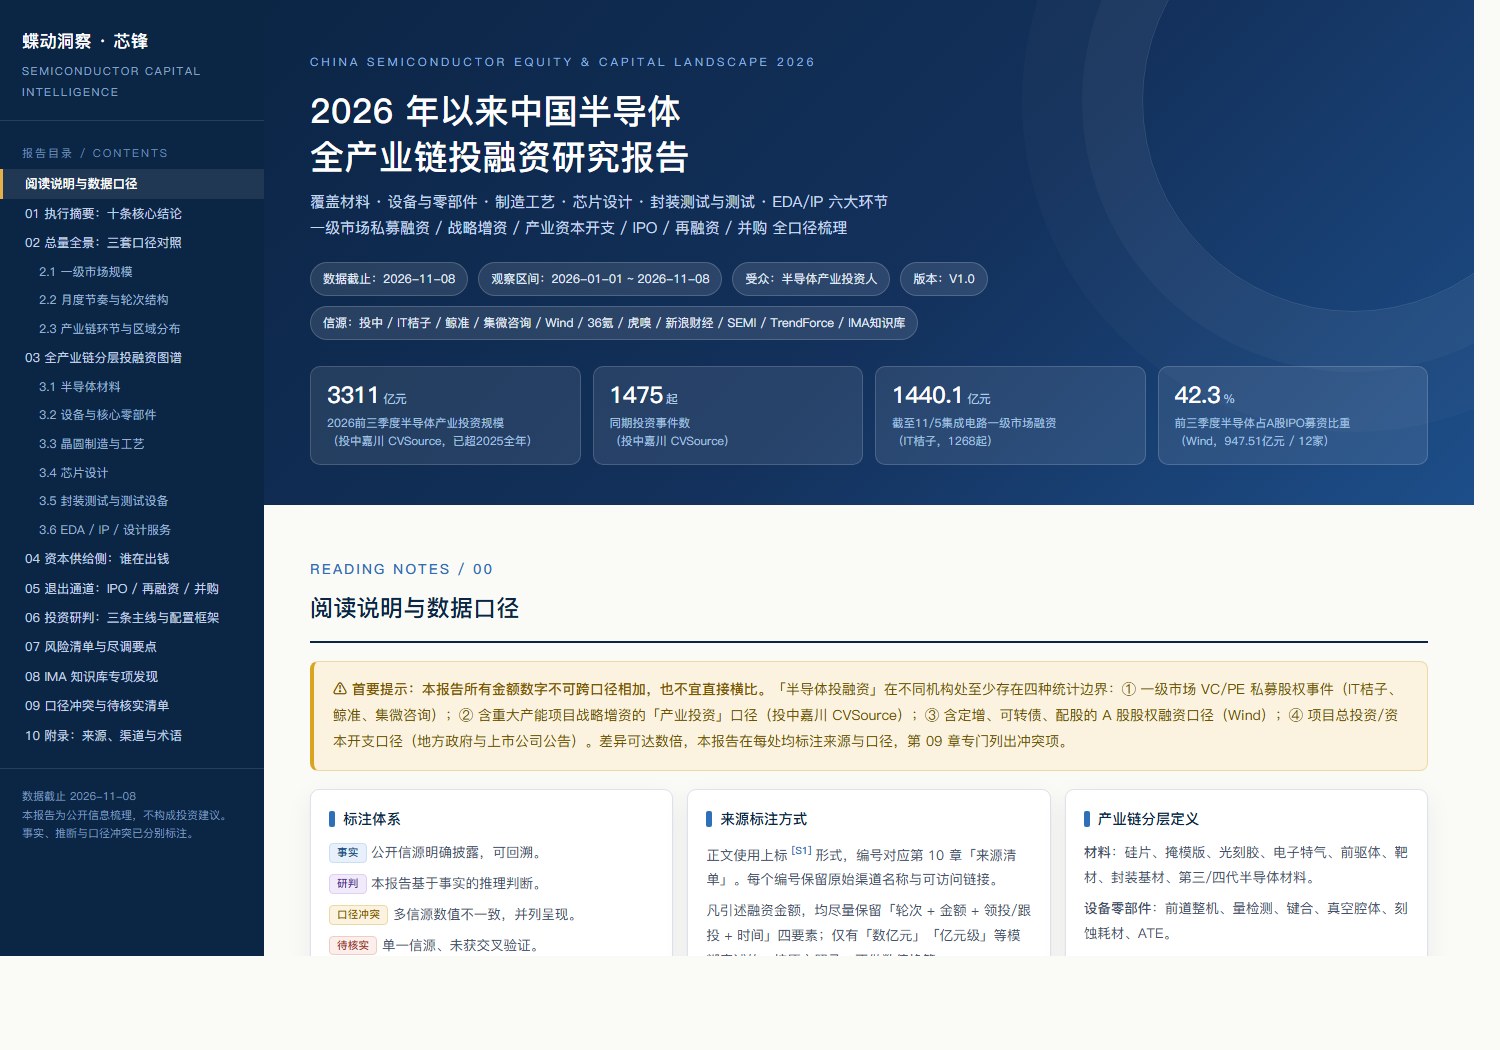
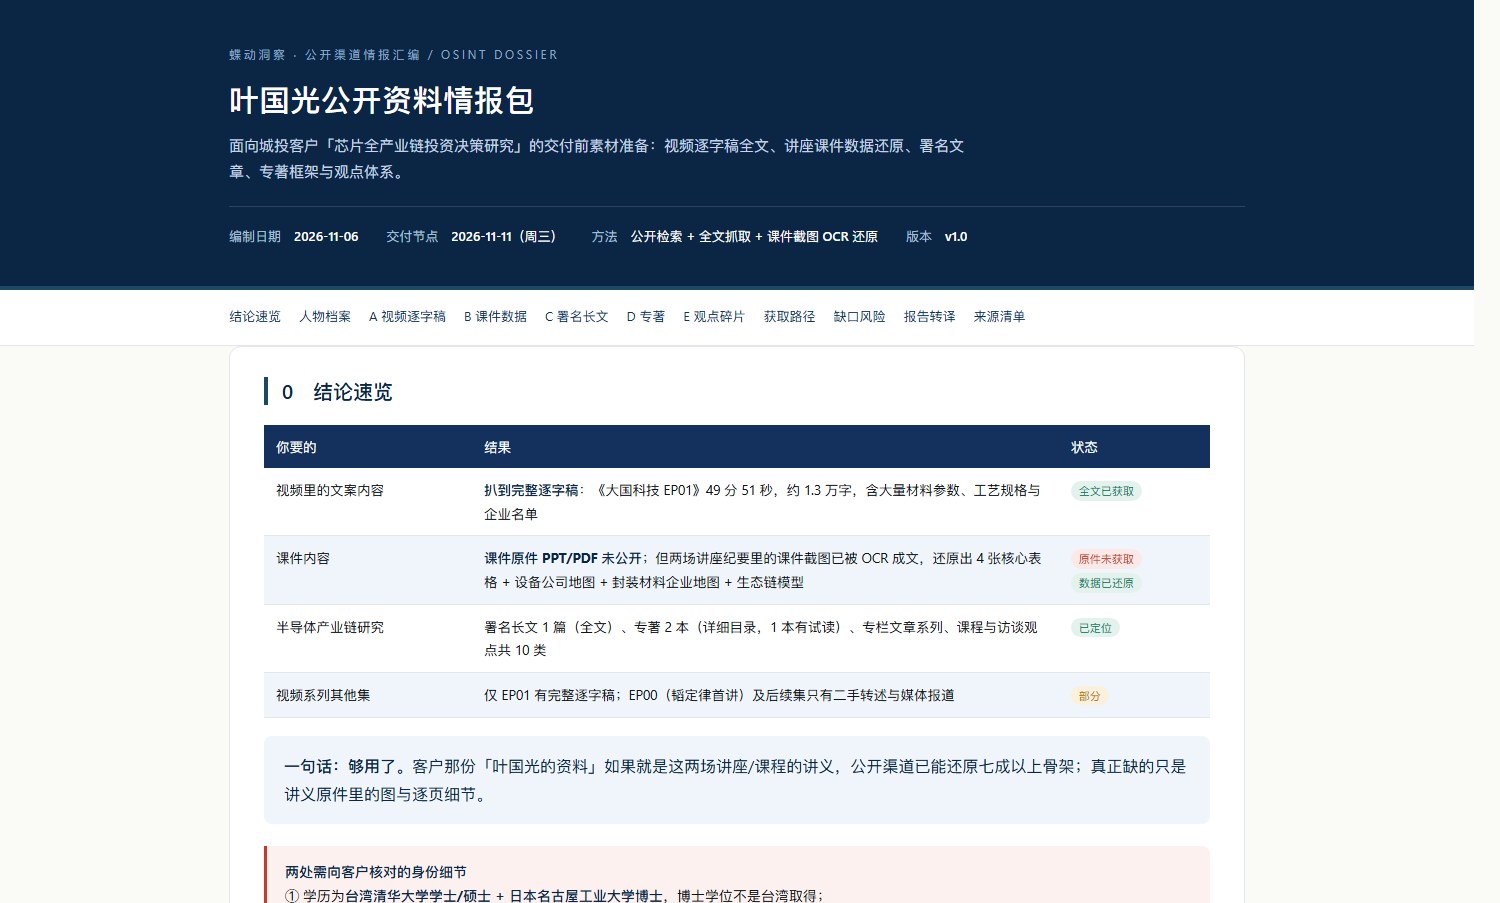
本库把这三层证据放在同一套目录里:00 总览给周期坐标与全景图谱,01–05 五大分工角色给技术、材料、设备、工艺、设计与工程组织的逐环节拆解,06 下游应用给需求侧牵引,07 投资视角给投融资、商业计划书、建厂资本开支、估值与政策合规。库内三份原创研究直接给出决策结论,其中《半导体细分市场投资方向研究报告》(44 页)基于本地 543 份研报、1,798 万字符文本与 IMA 知识库 997 条知识做三层交叉验证,抽取 13,628 条量化事实句,对 53 个细分赛道做 S/A/B/C 四档评分;《2026 年以来中国半导体全产业链投融资研究报告》(39 页)按投中嘉川、IT 桔子、Wind、集微咨询四套口径并列呈现,不择一采信;《叶国光公开资料情报包》(17 页)还原专家讲座的课件数据与产业链企业地图。
一句话结论(引自 44 页报告执行摘要):不要追「最热的赛道」,要买「国产替代深水区里已被客户验证的卖铲人」——以半导体高分子上游主材 + 设备零部件 / 量检测 / 测试链为双核心(合计约 60%),以光互连、端侧 AI SoC、Chiplet 互联 IP 为早期弹性仓(约 20%),用 1–2 笔 Pre-IPO / 并购确定性资产做流动性锚,单笔 1,500–2,500 万元、投前估值 ≤10 亿元,按并购退出(5–7× PS)而非 IPO 溢价定价。
二、核心价值
① 按「产业分工角色」而不是按「报告类型」组织。01 材料 145 份、02 设备 112 份、03 工艺与制造 69 份、04 设计 219 份、05 工程组织与厂务 47 份,正是客户点名的五个角色;每个角色再按技术环节拆到二级目录,可直接回答「这一段谁在做、卡在哪、国产化率多少、要投多少钱」。
② 高分子材料单独做三级深挖。01.3 下设光刻胶与配套试剂(6 份)、封装用高分子·树脂·胶膜·ABF(11 份)、含氟聚合物·湿电子化学品·高纯试剂(14 份)、热界面材料·导热·特种胶(4 份)、CMP 抛光材料·填料(4 份),共 39 份。这直接回应客户二次追加的「高分子材料可以深入一点」:题眼不在光刻胶成品,而在上游主材——高端树脂国产化率 <20%、PAG <10%、ArF 胶 <1–2%、EUV 为 0,ABF 膜味之素垄断 >90%,高性能 EMC 国产化率仅 10–20%,高端电子级 PTFE <5%(口径见 44 页报告第 06 章)。
③ 投资人视角单列成章。07 目录 68 份覆盖全产业链投资策略(5)、投融资并购 IPO(13)、商业计划书与项目标的(13)、建厂投资与资本开支(12)、重点公司深度(8)、财务估值与标的筛选(4)、政策与出口管制(13)。「想自己搞个厂」需要的资本密集度、认证周期与退出假设,都被放在同一个可对照的位置。
④ 只留能用的资料,且按预算可挑。5 页及以下短讯不收录(本次剔除 20 份);全部文档按 PyMuPDF 实测页数重构成「N页-原名」显示名,6–30 页 2 积分(402 份)、31–80 页 5 积分(252 份)、80 页以上 50 积分(15 份);同一分类内长篇深度报告与 2026 年新资料排在前面,最长 191 页(伯恩斯坦《2026 年全球半导体报告》)。同一主题的多版本资料并列保留,便于自行比对口径。
⑤ 权威与一手并存、事实与判断分离。既有 SEMI、伯恩斯坦、野村、摩根士丹利、普华永道、德勤、毕马威,也有东吴、国金、中信建投、华泰、招商、申万宏源等券商深度,以及地方政府产业规划、薪酬与人才白皮书、洁净室 EPC 与厂务 AMHS 专题。原创研究对关键数字一律标注来源与口径,冲突时并列列出,公开渠道无法交叉验证的标注「未核实」,不推算、不填补。
⑥ 网页长文转成可读可下载的 PDF。3 份 HTML 原创研究已统一转成带文字层 PDF(17 / 44 / 39 页)一并收录,避免网页存档在手机上打不开、搜不到;目录右侧绿色「可下载」标识即表示站内可直接按积分下载原件。
三、使用场景与给潜在用户的价值
产业投资人 / 家族办公室(1–2 亿可投资金):用 44 页报告的执行摘要与 53 赛道评分矩阵锁定优先级,用 07 目录的 BP 与估值资料做份额测算,用分层图判断「自建 / 合资 / 纯股权」的边界,把「能不能投得进去」在见项目之前就算清楚。
城投平台 / 政府引导基金 / 招商部门:05 工程组织(47 份)提供洁净室 EPC、厂务系统、区域产能布局与人才薪酬资料,07.7 政策合规(15 份)提供出口管制与贸易规则,配合 00.4 国别与区域产业格局,可用于判断一个项目落地的真实资本门槛与配套条件。
拟创业或拟转型建厂的技术团队:07.3 的 13 份商业计划书与 07.4 的 12 份建厂资本开支报告,配合 01/02 的材料与设备国产化率数据,可快速定位「最小可行投资额 × 认证周期 × 客户绑定度」三要素,避免用 1–2 亿去碰需要 10 亿以上的晶圆制造或 Fab 整体厂务。
券商 / 行业研究 / 咨询顾问:00 总览(63 份)给周期与全景,03/04 给工艺与芯片品类,06 给 AIDC、机器人等需求侧牵引;按页数与时效排序后,可直接取用 80 页以上的深度报告(15 份)作为底稿,节省从零检索的时间。
材料 / 设备企业战略与 BD 团队:01.3 高分子五个三级目录、02.3 量检测与 02.5 零部件目录,把「客户认证周期、卡点清单、代表公司、已核实融资」放在同一视野,便于找国产替代切入口与潜在并购标的。
FA / 并购顾问:07.2 投融资与 07.6 估值筛选,加上 39 页投融资报告的「一级估值锚正在失效」判断(锐成芯微并购价较 IPO 前最后一轮投后降 61.05%、宁波奥拉降 57.5%),可直接用于对标并购而非对标 IPO 的定价谈判。
1–2 亿资金在半导体产业链的可参与性分层(本库配套原创图)
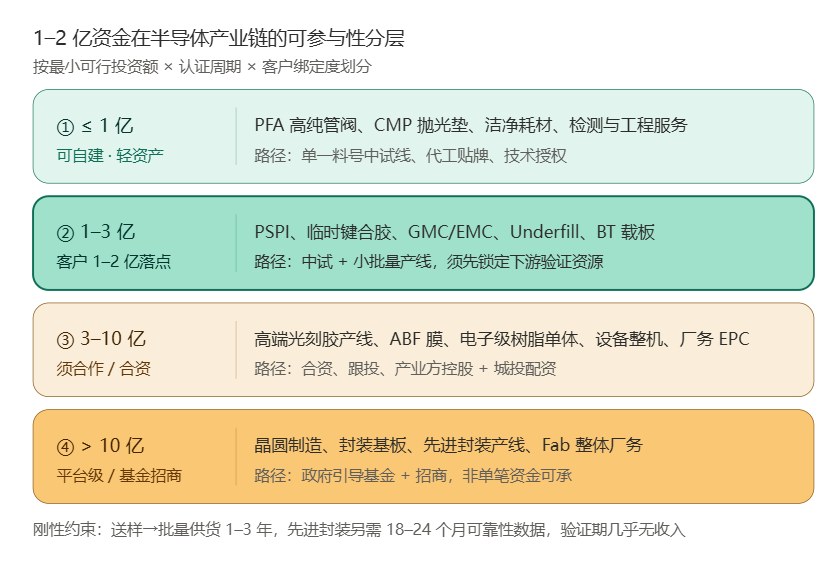
按最小可行投资额 × 认证周期 × 客户绑定度划分;刚性约束:送样→批量供货 1–3 年,先进封装另需 18–24 个月可靠性数据,验证期几乎无收入。
四、三级目录怎么读
资料目录放在页面最后,完整保留整理时的三级结构:一级(8 大板块)→ 二级(技术环节)→ 三级(仅高分子材料展开 5 个细分)。目录按编号顺序排列,每个分类内部按「页数权重 + 时效权重」降序,同分情况下长篇优先、2026 年新资料优先。下表是 8 大板块的份数与检索提示(原第 09 类「内部调研与零散笔记」均为 5 页以下短记录,按收录规则未纳入本站)。
| 一级板块 | 份数 | 二级 / 三级要点(按份数取前四) |
|---|---|---|
| 00_总览·图谱·周期·区域 | 63 | 产业白皮书与综合研究 32、全产业链图谱与全景 13、年度展望·景气与周期 9、国别与区域产业格局 9 |
| 01_分工角色① 材料 | 145 | 硅片·衬底·第三代半导体 32、散热与热管理材料 21、材料总论·国产替代·景气涨价 18、靶材·高纯金属·先进陶瓷·石英 17;其中 01.3 ★高分子材料再拆 5 个三级共 39 份 |
| 02_分工角色② 设备 | 112 | 设备总论·国产替代·行业策略 25、设备零部件·真空·涂层·耗材 23、量检测与测试设备 19、设备企业深度与个股 18 等 7 类 |
| 03_分工角色③ 工艺与制造 | 69 | 存储芯片·HBM·产能与周期 29、先进封装工艺·Chiplet·混合键合 22、晶圆代工·特色工艺·Foundry 13、制造工艺总论·工艺迭代 5 |
| 04_分工角色④ 设计(EDA·IP·芯片品类) | 219 | AI算力芯片·GPU·ASIC·超节点 72、功率·模拟·电源管理芯片 34、光芯片与光互连 33、汽车·智驾·车规芯片 25 等 9 类 |
| 05_分工角色⑤ 工程组织与厂务 | 47 | 人才·薪酬·组织·数字化 25、晶圆厂建设·洁净室·EPC 9、半导体物流与供应链 5、厂务系统·AMHS·自动化 4 等 5 类 |
| 06_下游应用与需求侧 | 16 | AI数据中心·AIDC·电源·液冷 7、其他应用与跨界 5、机器人与具身智能 4 |
| 07_投资视角·参与机会 | 68 | 投融资·并购·IPO·股权投资 13、商业计划书与项目标的 13、政策·贸易·出口管制·合规 13、建厂投资·资本开支·产能经济性 12 等 7 类 |
提示:目录可逐级展开/收起;点击任一文件名进入资料说明页,可下载文档会显示绿色「可下载」与所需积分。
五、标志性内容与可交叉验证的硬数据
下列数字均来自库内报告并保留原始口径,便于用户在自己的投资备忘录里直接引用与复核:
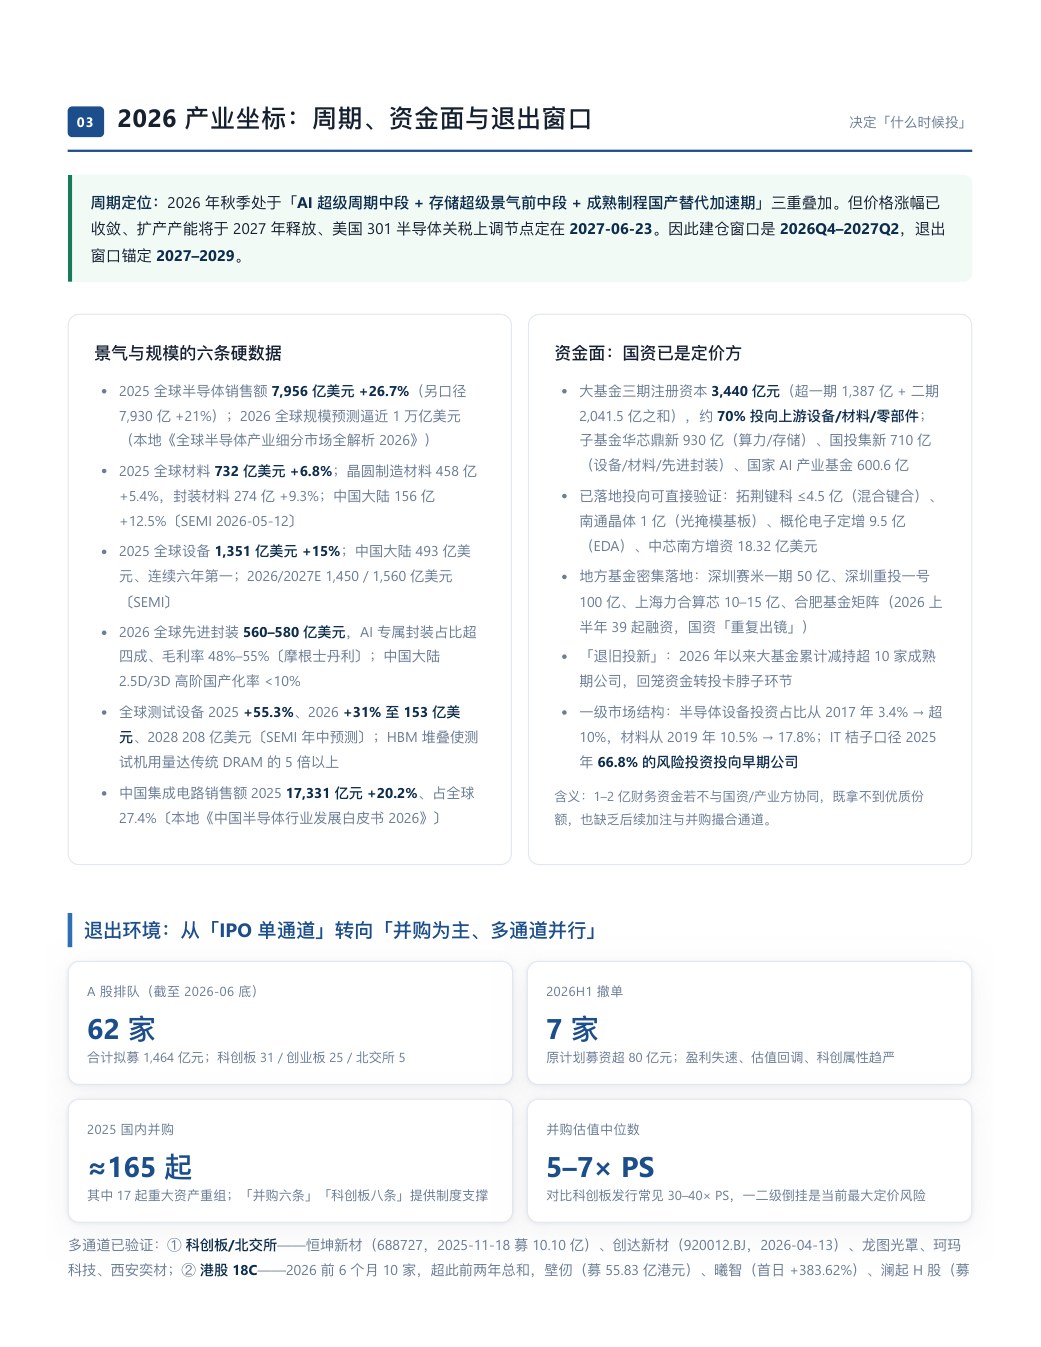
· 材料与设备规模:2025 全球半导体材料 732 亿美元(+6.8%),封装材料 274 亿(+9.3%)、中国大陆 156 亿(+12.5%);全球设备 1,351 亿美元(+15%),中国大陆 493 亿美元、连续六年第一,2026E 1,450 亿美元〔SEMI,见 44 页报告第 03 章〕。
· 国产化率卡点:前道设备零部件整体国产化率约 7.1%–8%(2024,中信建投 / 平安口径)、量检测约 4.2%,KLA 全球份额 >50%;2.5D/3D 高阶封装中国大陆国产化率 <10%。
· 一级市场总量(三套口径并列,不可相加):投中嘉川 CVSource 2026 前三季度产业投资 3,311 亿元 / 1,475 起(已超 2025 全年);IT 桔子截至 11 月 5 日集成电路 1,268 起 / 1,440.1 亿元;Wind 前三季度 A 股半导体股权融资 1,840.34 亿元、居各行业第一〔39 页报告第 02 章〕。
· 资金结构:国资 LP 占比升至 58.8%;大基金三期注册资本 3,440 亿元,约 70% 投向上游设备 / 材料 / 零部件;Q3 全市场 10 亿元以上交易仅 43 起(约 1.2%)却拿走 45.8% 披露金额,K 型分化极端。
· 退出口径:2026H1 硬科技并购退出估值中位数 5–7× PS,而科创板发行常见 30–40× PS;A 股排队 62 家拟募 1,464 亿元、2026H1 撤单 7 家。同质化设计公司需按「对标并购」而非「对标 IPO」建模。
· 专家侧一手参数:叶国光讲座课件数据还原出钻石 / SiC 导热系数、SAB 表面活化键合界面热阻、TTV <3 μm 等规格,以及设备与封装材料企业地图,可用于后摩尔时代「先进封装 / 键合 / 散热」权重上升的判断〔17 页情报包,口述与课件数据均标注口径,引用前须复核〕。
三份原创研究的正文页示例(数据密集页实拍):
六、下载、积分与分享规则
收录门槛:5 页及以下短讯不收录;6–30 页 2 积分、31–80 页 5 积分、80 页以上 50 积分,文件名前的「N页-」即真实页数。登录后按积分下载,已购资料重复下载不再扣分。
大文件说明:为节省站内存储空间,超过 8MB 的原件未上传服务器(本库 70 份,多为百页以上的外资深度与白皮书)。这些文档目录仍完整列出,右侧显示「该文档比较大,请联系微信lovebaogao获取」,点开后的资料页也会给出同样说明;添加微信 lovebaogao(验证:知识库)并告知资料名称,客服协助发送原文件,不影响资料目录的完整性。
分享短链:https://1c9u.com/kb/bandaotitouzi 可直接复制发给同事或转存到微信收藏,跳转到本知识库详情页。
检索建议:用「光刻胶 树脂 国产化率」「量检测 零部件」「建厂 资本开支」「并购 PS」等多关键词组合检索;想按预算挑资料,直接看文件名页数前缀与对应积分档。
七、信源、版本与免责
资料构成:券商深度(东吴、国金、中信建投、华泰、招商、申万宏源、国盛、浦银国际等)、国际机构(SEMI、伯恩斯坦、野村、摩根士丹利、美银、摩根大通、普华永道、德勤、毕马威、头豹、沙利文)、产业联盟与地方政府规划、企业年报与招股材料、以及蝶动洞察原创研究。时间跨度 2018—2026,以 2025—2026 年资料为主,基准日 2026-11-08。
本知识库为研究方向梳理与资料汇编,不构成投资建议。原创研究已把事实、研判与口径冲突分别标注;一级市场投资前须以工商、招股书、审计报告、客户认证函等原始材料复核。所有文档版权归原作者与发布机构所有,仅供会员学习研究使用。